Русский
 English
 ქართული
 Français
 Türkçe
 Հայերեն
 Қазақша
 Polski
 Azərbaycanca
 O'zbekcha
 中文
 Deutsch
 Español
 العربية
 فارسی
 हिन्दी
 עברית
 საცხოვრებელი 4 წუთი წასაკითხად
უძრავი ქონება საქართველოში: როგორ ვიყიდოთ სახლი ან ბინა
 Gustawsonრედაქცია · Bebgur
უცხოელს საქართველოში თითქმის ნებისმიერი უძრავი ქონების ყიდვა ისევე თავისუფლად შეუძლია, როგორც მოქალაქეს: ბინადრობის ნებართვის, სპეციალური ლიცენზიის გარეშე და ობიექტის ტიპზე თითქმის ყოველგვარი შეზღუდვის გარეშე. ერთადერთი სისტემური გამონაკლისი სასოფლო-სამეურნეო მიწაა; ბაზრის დანარჩენ ნაწილზე შესვლის ბარიერი ფულია და არა მყიდველის მოქალაქეობა.
ეს გზამკვლევი უძრავი ქონების მთელ განყოფილებას აერთიანებს: რა და სად ვიყიდოთ, როგორ მიმდინარეობს თავად გარიგება, რა ღირს დაფინანსება და რა გადასახადები წარმოიქმნება თითოეულ ეტაპზე. თითოეული თემა ცალკე დეტალურად არის განხილული; ქვემოთ მხოლოდ გადაწყვეტილებების ზოგადი ლოგიკა და მათ შორის კავშირებია, რომ საჭირო ნაწილი ბრმად არ ეძებოთ.
საიდან დავიწყოთ: თბილისი თუ ბათუმი
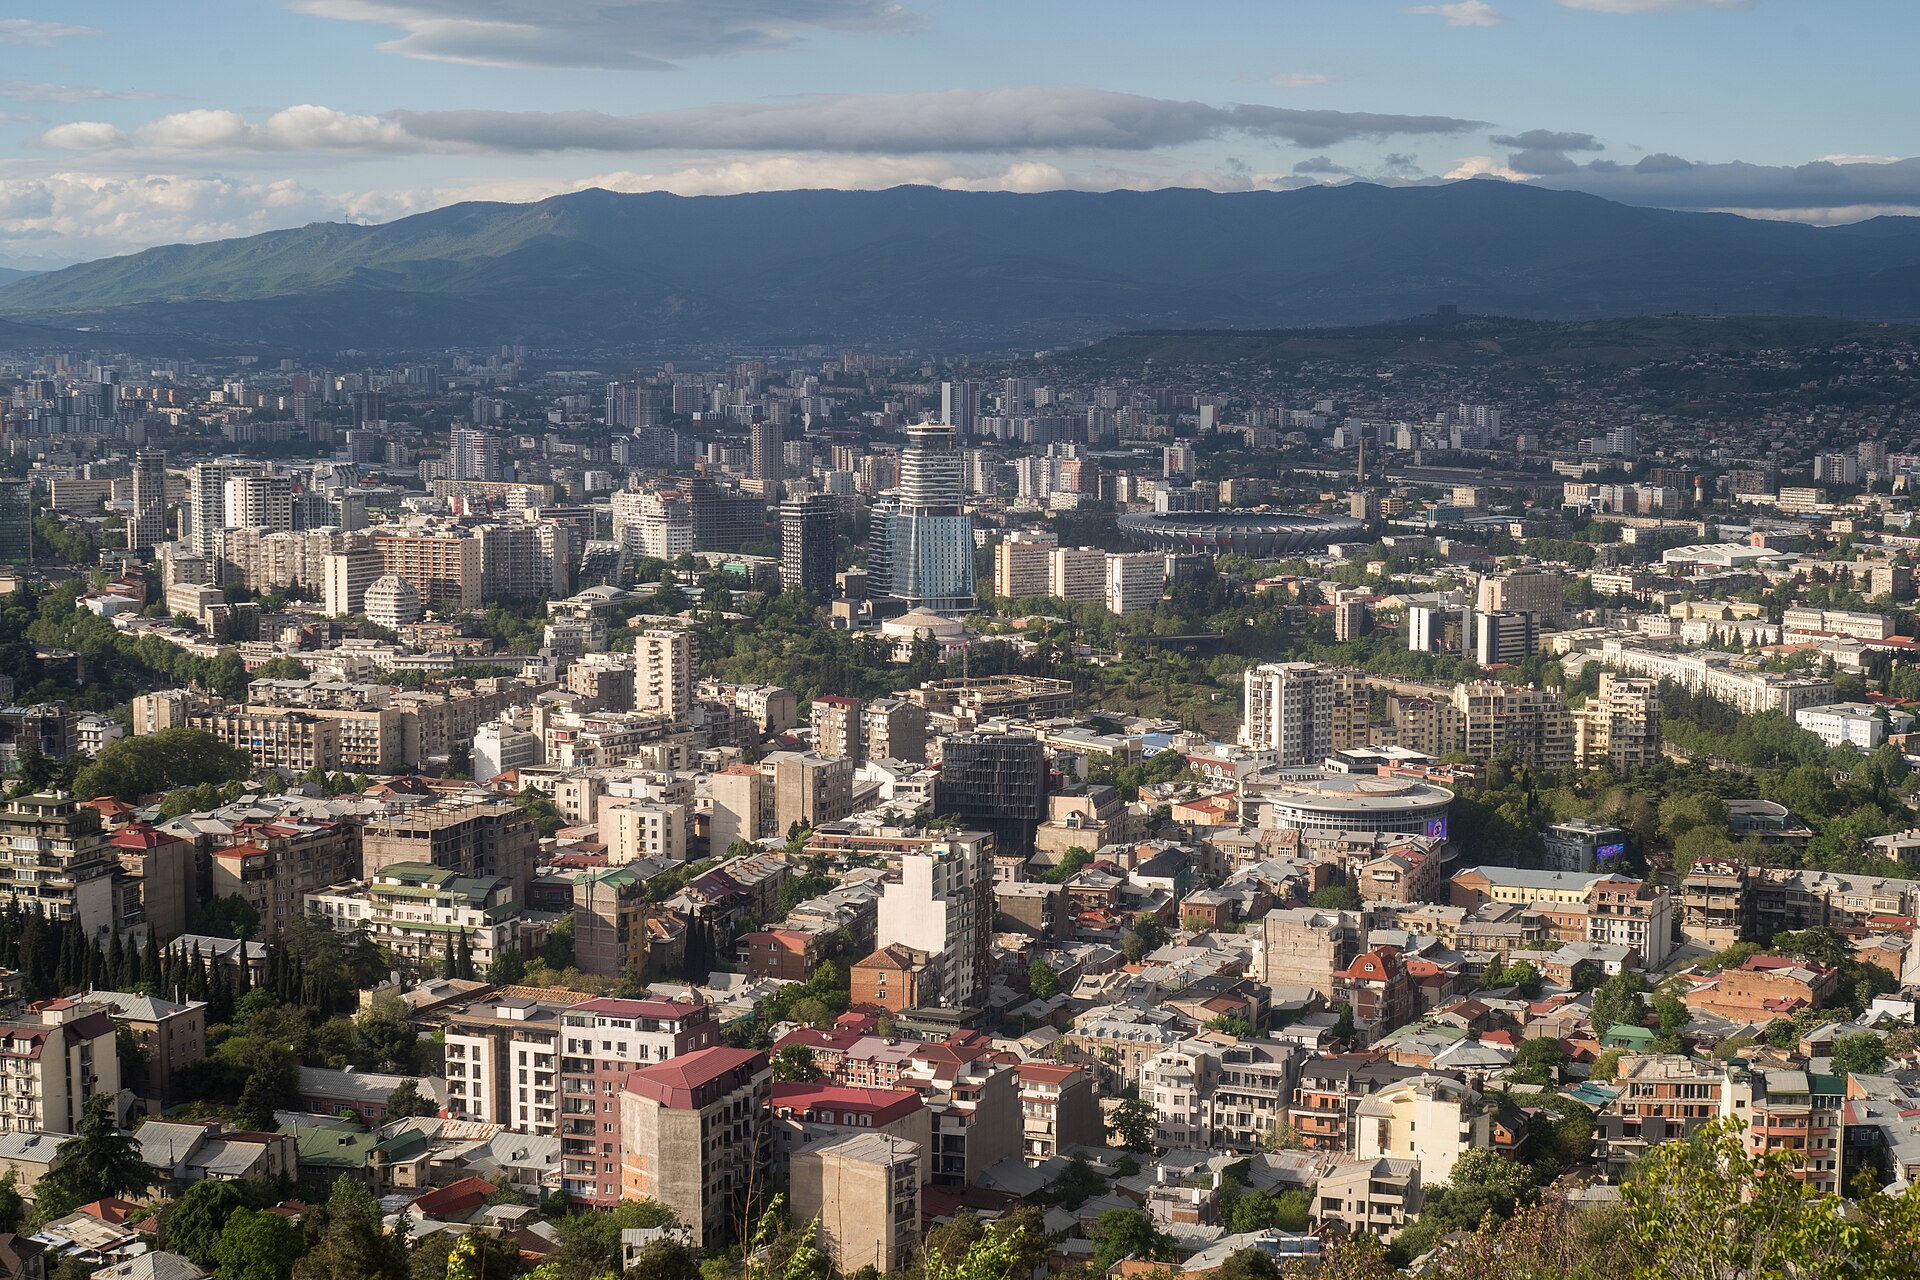
თბილისში ფასი რაიონზეა მიბმული: ბიუჯეტური გარეუბნებიდან პრესტიჟულ ვაკესა და საბურთალომდე, ბაზარი კი მთელი წლის განმავლობაში სტაბილურია.
განცხადებებში ფასები თითქმის ყოველთვის აშშ დოლარში და არა ლარში არის მითითებული, თუმცა თავად გარიგება ლარში სწორდება, და ტიპური მზა ბინის კვადრატული მეტრის ფასი, როგორც წესი, რაიონისა და მოპირკეთების დონის მიხედვით $900-სა და $1 500-ს შორისაა. უძრავი ქონება თბილისში წელიწადში გარიგებების რაოდენობით ქვეყნის ყველაზე ლიკვიდურ სეგმენტად რჩება.
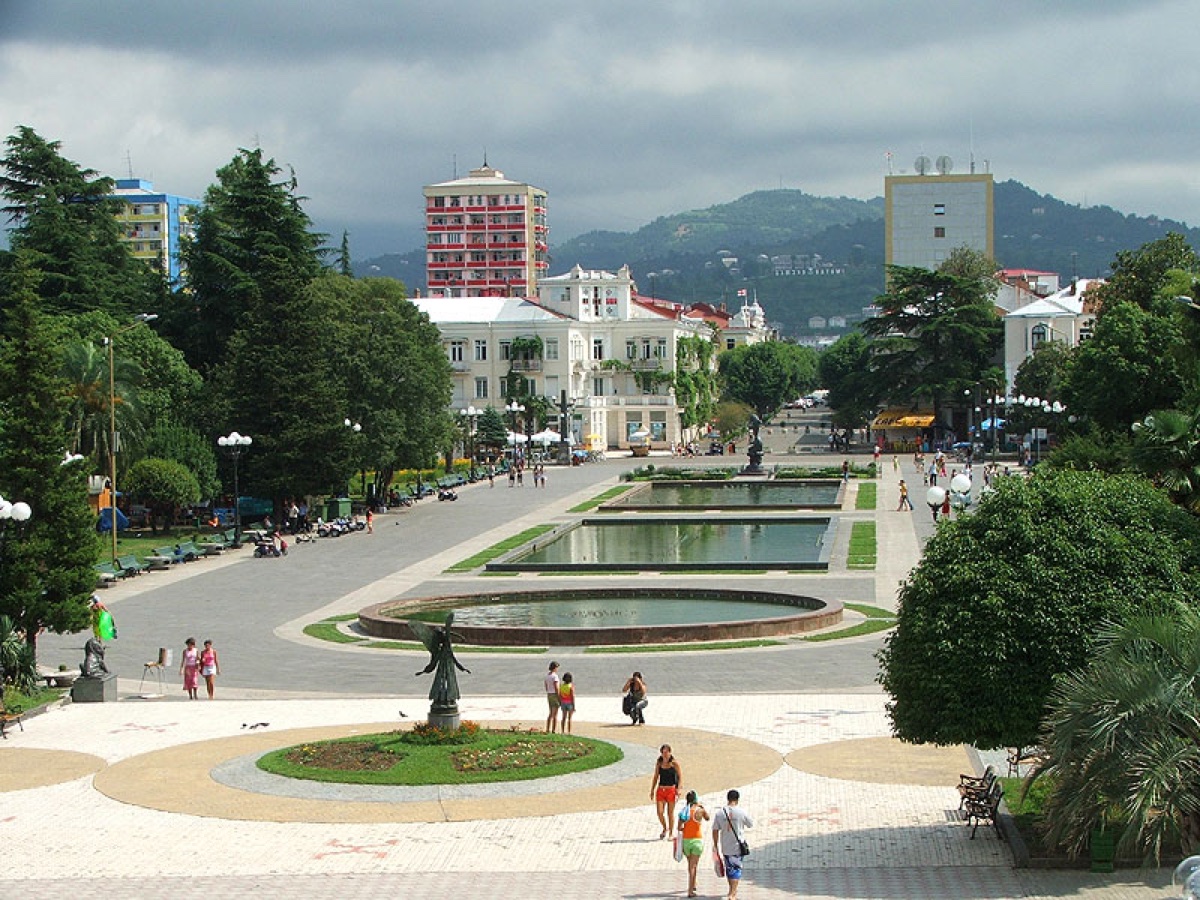
ბათუმში ყველაფერი სანაპიროსა და სეზონურობაზეა მიბმული: ქირის ფასები ზაფხულში მკვეთრად იზრდება, უძრავი ქონება ბათუმში კი ისტორიულად იზიდავდა ინვესტორებს, რომლებსაც საკურორტო საცხოვრებლის გაქირავება სურთ და არა მხოლოდ მასში თავად ცხოვრება.
აქაც იგივე ჩვევა მოქმედებს, ფასები დოლარში მიუთითონ, ძველი ქალაქის ისტორიული ბირთვი კი ზღვიდან უფრო მოშორებულ ახალ კომპლექსებზე შესამჩნევად ძვირი ღირს, ზოგჯერ კვადრატულ მეტრზე თითქმის $3 000-მდე აღწევს.
ამ ორი ქალაქის გარეთ ბაზარი შესამჩნევად მშვიდია: ფასები დაბალია, მაგრამ დაბალია გადაყიდვის ლიკვიდურობაც, ადგილობრივი ინფრასტრუქტურა და მოთხოვნა კი კონკრეტულ ქალაქსა თუ სოფელზეა დამოკიდებული და არა ქვეყნის მასშტაბის ტენდენციაზე. ქუთაისი და გორი სამრეწველო ინვესტიციების ხარჯზე იზრდება, სანაპირო საკურორტო ქალაქები კი, როგორიცაა ქობულეთი და ურეკი, თითქმის მთლიანად სეზონური ქირით ცხოვრობენ.
მზა ბინა, საკუთარი სახლი თუ მშენებარე ობიექტი
საქართველოში მყიდველს სამი ძირითადი სცენარი აქვს და თითოეულს საკუთარი წესი და საკუთარი რისკები აქვს.
ყველაზე პროგნოზირებადი ვარიანტი მეორად ბაზარზე მზა ბინაა: იურიდიულად სუფთა გარიგება ბესიდან საჯარო რეესტრში რეგისტრაციამდე დამკვიდრებული გზით მიდის, და ბინის ყიდვა საქართველოში ბესიდან გასაღების მიღებამდე საშუალოდ რამდენიმე კვირას მოითხოვს.
მეორე ვარიანტი საკუთარი სახლია ნაკვეთით: უცხოელი მყიდველისთვის წესები თითქმის ისეთივე თავისუფალია, სასოფლო-სამეურნეო მიწის ერთადერთი გამონაკლისით. სახლისა და მიწის ყიდვა საქართველოში ბინის გარიგებისგან ძირითადად თავად მიწის დოკუმენტებითა და მშენებლობის ნებართვით განსხვავდება, თუ ნაკვეთი საკუთარი პროექტისთვისაა განკუთვნილი.
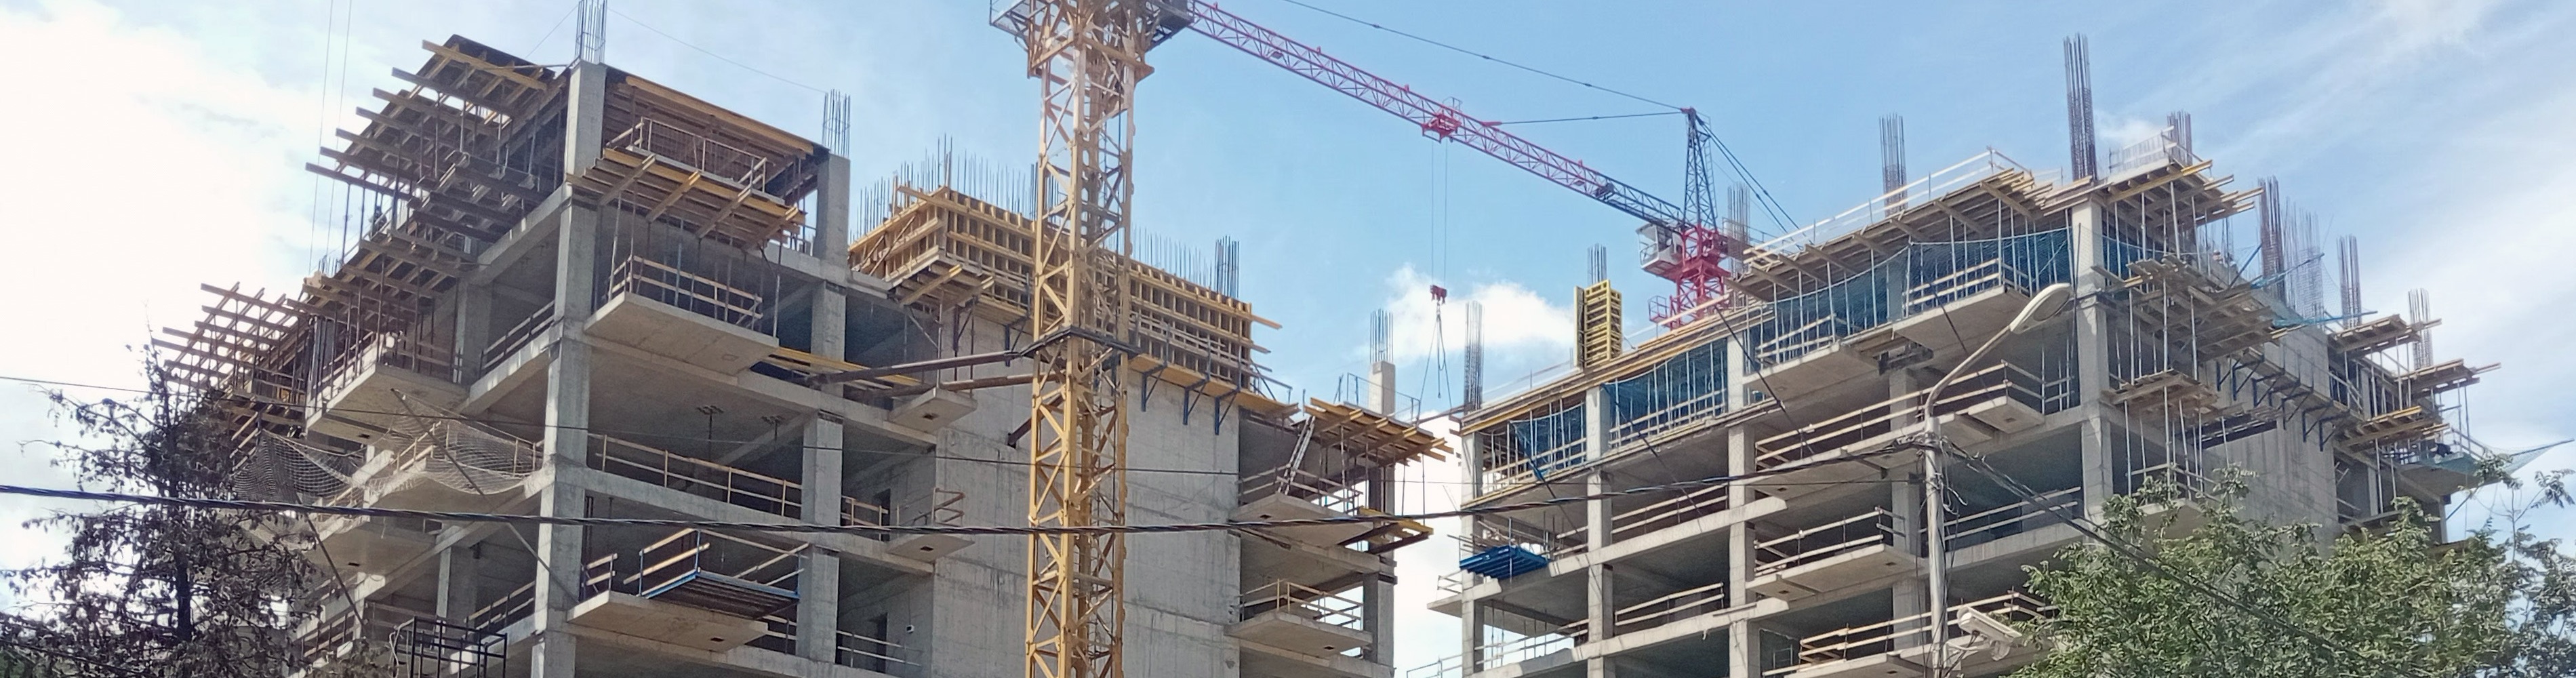
მესამე ვარიანტი მშენებლობის ეტაპზე ყიდვაა, როგორც წესი, მზა საცხოვრებელზე 15-25%-ით იაფი, მაგრამ დამატებითი რისკით: სანამ სახლი დასრულებული არ არის, მყიდველი ფაქტობრივად დეველოპერს აფინანსებს. მშენებლობის ეტაპზე ყიდვის რისკები საქართველოში ძირითადად დეველოპერის საიმედოობასა და იმაზეა დამოკიდებული, რამდენად შეესაბამება ფაქტობრივი მოპირკეთება ხელშეკრულებით დაპირებულს.
ყიდვის დაფინანსება
საქართველოში გარიგებების უმეტესობა ნაღდი ფულით ან საბანკო გადარიცხვით იხურება, მაგრამ იპოთეკა გარკვეული პირობებით არარეზიდენტებისთვისაც ხელმისაწვდომია. იპოთეკა და უძრავი ქონების დაფინანსება საქართველოში, როგორც წესი, არანაკლებ 30-40%-იან პირველად შენატანს და ადგილობრივი დადასტურებული შემოსავლის მქონე მოქალაქეებზე შესამჩნევად მაღალ განაკვეთს მოითხოვს.
მშენებლობის ეტაპზე პირდაპირ დეველოპერისგან განვადება ხშირად საბანკო იპოთეკაზე მოსახერხებელია: საკრედიტო ისტორიის შემოწმებისა და სავალუტო შეზღუდვების გარეშე, მაგრამ, როგორც წესი, უფრო მოკლე ვადით და სრულ გადახდამდე ობიექტის განკარგვის უფლების გარეშე.
გადასახადები ყიდვისა და ფლობისას
გადასახადები უძრავი ქონების ყიდვისა და ფლობისას საქართველოში რამდენიმე ცალკეულ მომენტზეა გადანაწილებული და არა ერთ ზოგად „ქონების გადასახადში“ თავმოყრილი: დღგ დეველოპერის ახალ კორპუსებზე, ფლობის წლიური გადასახადი, გაყიდვის გადასახადი (რომელიც ფლობის ორი წლის შემდეგ სრულად ნულდება) და იჯარის შემოსავლის გადასახადი, თუ ობიექტი ქირავდება.
ეს სტრუქტურა წინასწარი ხელშეკრულების ხელმოწერამდე ღირს გაიგოთ: ზოგიერთი გადაწყვეტილება, მაგალითად, ფიზიკური პირის ნაცვლად იურიდიული პირით ყიდვა, საგადასახადო შედეგების გათვალისწინებით წინასწარ ჯობს მიიღოთ და არა გარიგების დახურვის შემდეგ, როცა რაიმეს შეცვლა უკვე გვიანია.
რა გადავწყვიტოთ ძიების დაწყებამდე
- ქალაქი ან რეგიონი: თბილისი სტაბილურობისა და მთელი წლის ლიკვიდურობისთვის, ბათუმი საკურორტო შემოსავლიანობისა და სეზონური მოთხოვნისთვის.
- ობიექტის ტიპი: მზა ბინა სწრაფი გარიგებისთვის, მიწიანი სახლი საკუთარი მშენებლობისთვის, მშენებარე ობიექტი უფრო დაბალი ფასისთვის.
- დაფინანსების წყარო: ნაღდი ფული, იპოთეკა ან დეველოპერის განვადება, თითოეულს საკუთარი მოთხოვნებითა და ვადებით.
- გარიგების საგადასახადო სტატუსი: ყიდვა ფიზიკურ პირზე ან იურიდიული პირით, გამქირავებლად რეგისტრაცია, თუ ობიექტი გაქირავდება.
როცა ეს ოთხი გადაწყვეტილება მიღებულია, თუნდაც მიახლოებით და პირველ მიახლოებაში, აზრი აქვს კონკრეტული სცენარის დეტალებზე გადასვლას: ქალაქის რაიონზე, ობიექტის ტიპზე ან დაფინანსების გზაზე, რომელთაგან თითოეული ამ განყოფილებაში დეტალურად არის განხილული.
ხშირად დასმული კითხვები
დიახ, თითქმის შეზღუდვების გარეშე: ბინადრობის ნებართვისა და სპეციალური ლიცენზიის გარეშე, საქართველოს მოქალაქეების თანაბარი პირობებით. ერთადერთი გამონაკლისი სასოფლო-სამეურნეო მიწაა, რომლის პირდაპირ ყიდვაც არ შეიძლება.
ორი ბაზარი უფრო განსხვავებულად არის მოწყობილი, ვიდრე უბრალოდ ძვირი ან იაფი: თბილისში ფასი რაიონზეა მიბმული და მთელი წლის განმავლობაში სტაბილურია, ბათუმში ფასები სეზონურია და სანაპიროსთან სიახლოვეზეა დამოკიდებული.
არა, საცხოვრებელი უძრავი ქონების საყიდლად ბინადრობის ნებართვა საჭირო არ არის: გარიგების განხორციელება უცხოელს ჩვეულებრივი პასპორტით და საქართველოში რეზიდენტის სტატუსის გარეშე შეუძლია.
18% დღგ დეველოპერისგან ახალი კორპუსის ყიდვისას, ფლობის წლიური გადასახადი, გაყიდვის გადასახადი (რომელიც ფლობის ორი წლის შემდეგ ნულდება) და იჯარის შემოსავლის გადასახადი, თუ ობიექტი ქირავდება.