Русский
 English
 ქართული
 Français
 Türkçe
 Հայերեն
 Қазақша
 Polski
 Azərbaycanca
 O'zbekcha
 中文
 Deutsch
 Español
 العربية
 فارسی
 हिन्दी
 עברית
 Wohnen 4 Min. Lesezeit
Hypothek und Immobilienfinanzierung in Georgien
 GustawsonRedaktion · Bebgur
Ein Ausländer kann bei einer georgischen Bank ohne Aufenthaltserlaubnis eine Hypothek bekommen: Die Staatsangehörigkeit ist hier nicht das Haupthindernis. Viel wichtiger sind Quelle und Währung Ihres Einkommens, Ihre Kreditgeschichte und die Bereitschaft der Bank, die Herkunft des Geldes zu prüfen. Trotzdem unterscheiden sich die Bedingungen spürbar von dem, was eine Bank einem georgischen Staatsbürger anbieten würde.
Anzahlung
Die übliche Anzahlung für einen Ausländer beträgt 30-40 % des von der Bank ermittelten Werts der Immobilie, der oft unter dem Marktpreis im Inserat liegt. Können Sie ein regelmäßiges Einkommen in Georgien in den letzten 6 Monaten nachweisen, senken manche Banken die Schwelle auf 15 %, doch das ist eher die Ausnahme als die Regel und setzt eine bereits aufgebaute Finanzhistorie im Land voraus.
Zinsen und Kreditwährung
Der Zinssatz hängt stark von der Währung des Kredits ab:
- In US-Dollar: etwa 7,5-9 % pro Jahr.
- In Euro: etwa 6,4-8 % pro Jahr.
- In Lari: ab 12 % pro Jahr, also spürbar teurer als Fremdwährungskredite.
Der höhere Lari-Zins wird teilweise dadurch ausgeglichen, dass Banken in Lari für eine deutlich längere Laufzeit Kredite vergeben als in Fremdwährung (mehr dazu im nächsten Abschnitt).
Es gibt auch eine Kehrseite: Wer sein Einkommen in einer anderen Währung bezieht, trägt bei einem Lari-Kredit ein Währungsrisiko. Der Kurs zwischen dem Lari und der eigenen Währung kann sich über die Jahre der Rückzahlung in beide Richtungen bewegen, und das sollten Sie neben dem Zinssatz selbst einkalkulieren.
Kreditlaufzeit
Bei Dollar- und Eurokrediten liegt das übliche Maximum für Ausländer bei 10 Jahren, einige wenige Banken bieten bis zu 15 Jahre an. Bei Lari-Krediten sieht es anders aus: Das spezielle Programm der TBC Bank für Emigranten bietet zum Beispiel Laufzeiten von bis zu 20 Jahren.
In der Praxis heißt das: Bei gleicher Kreditsumme kann die Monatsrate in Lari trotz höheren Zinses niedriger ausfallen als in Fremdwährung, einfach wegen der längeren Laufzeit. Vergleichen Sie die Angebote der Banken nach den Gesamtkosten über die volle Laufzeit, nicht nur nach dem beworbenen Zinssatz.
Welche Banken mit Nichtansässigen arbeiten
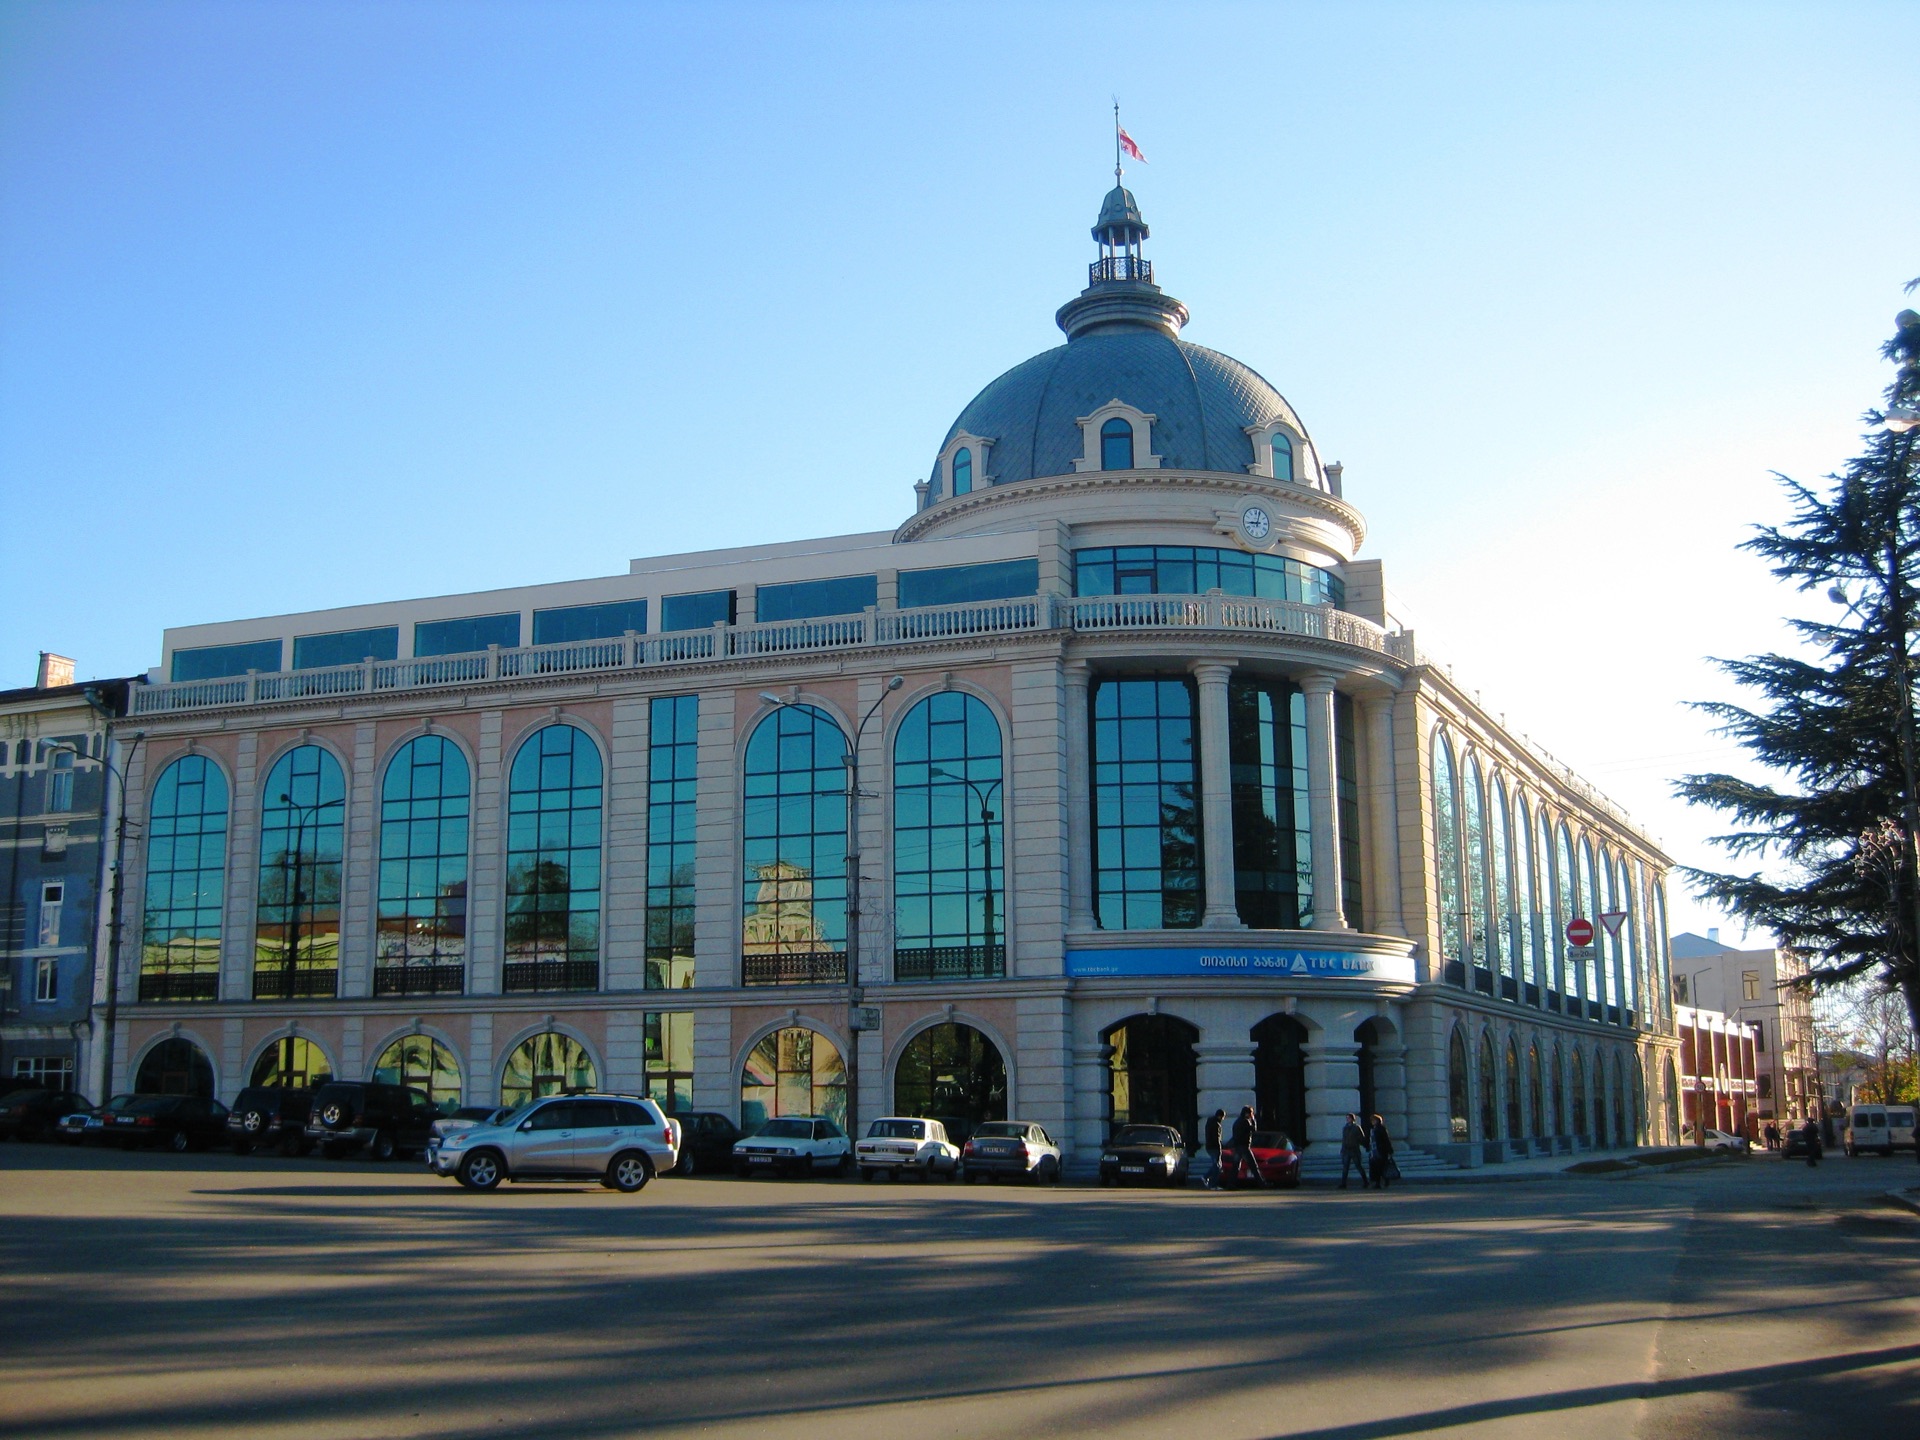
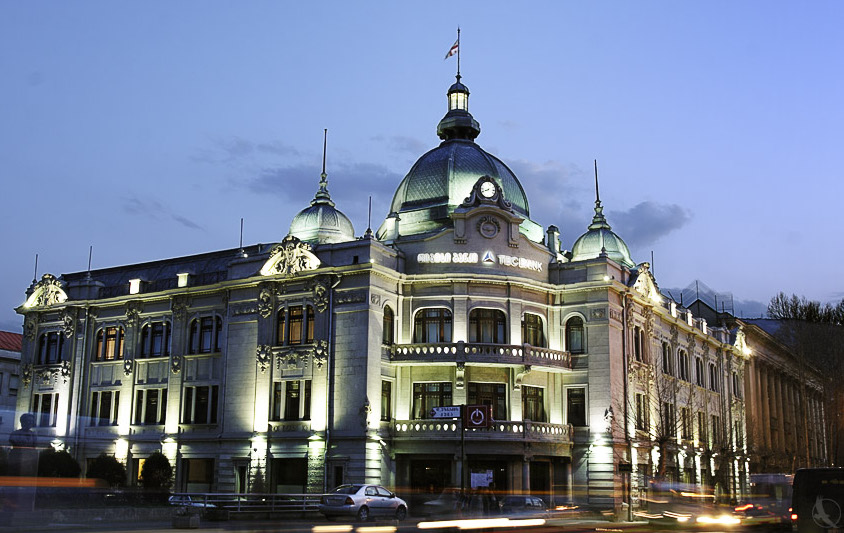
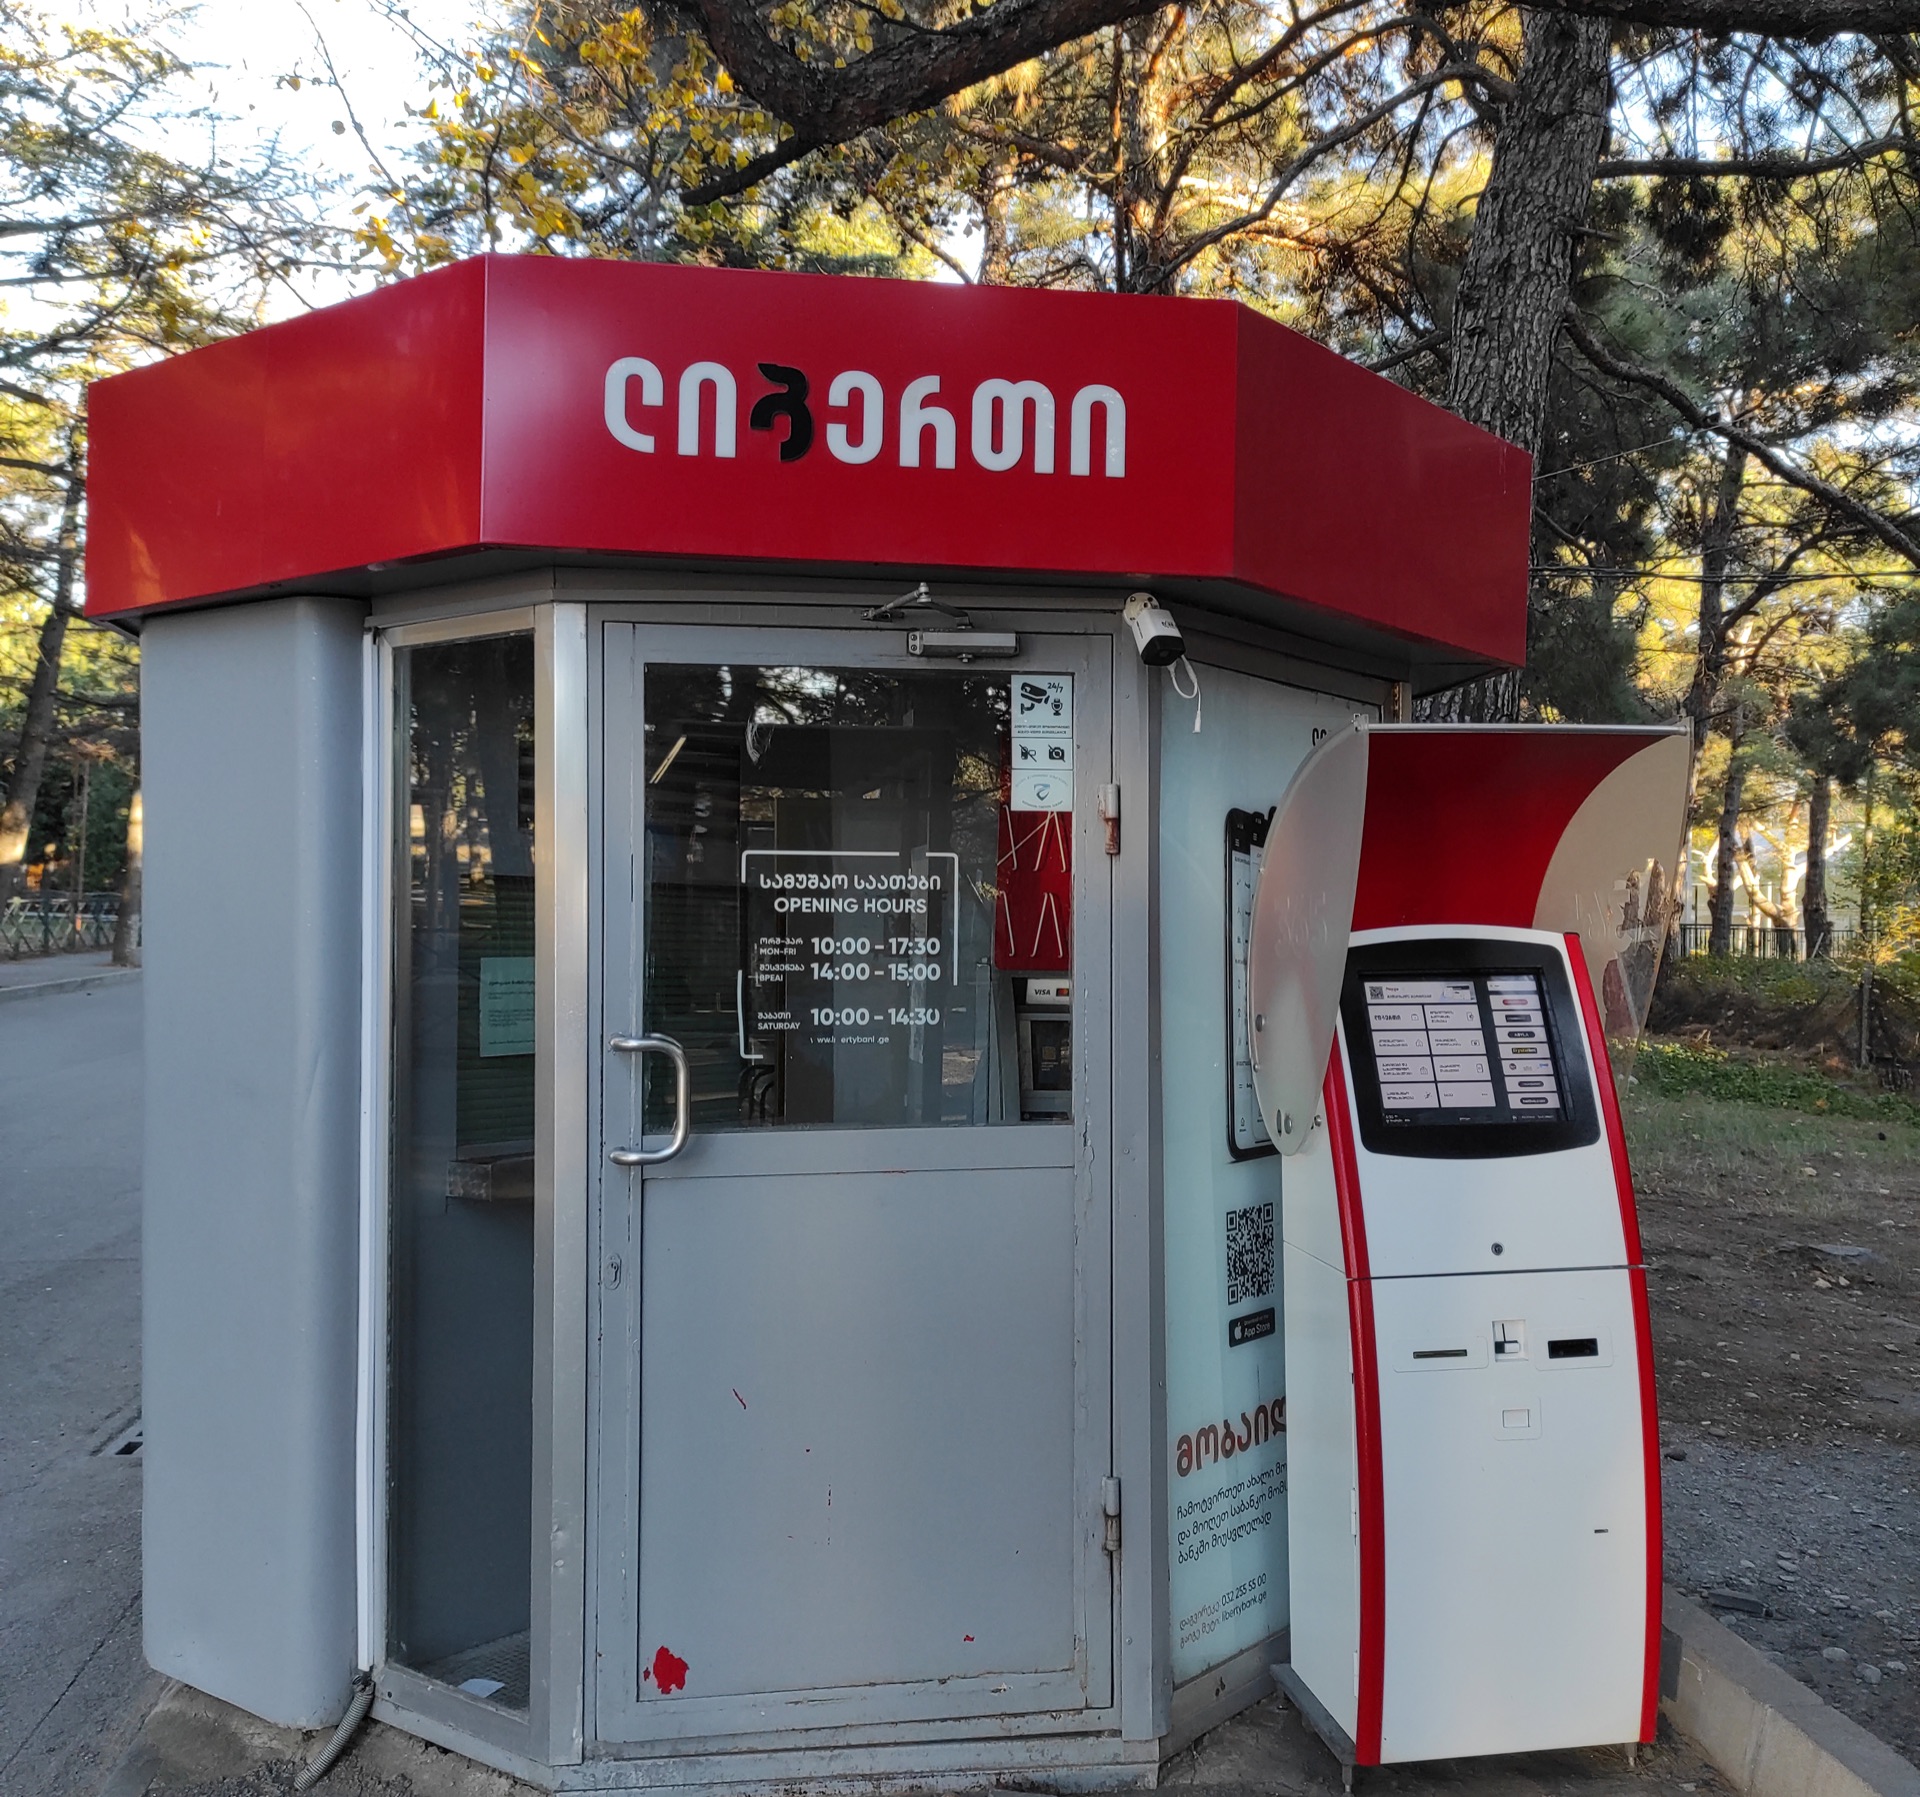
Die größten Banken des Landes arbeiten mit ausländischen Kreditnehmern: TBC Bank, Bank of Georgia, Liberty Bank, Credo Bank und Basisbank. Die Bank of Georgia hat mit SOLO eine eigene Sparte für wohlhabendere Kunden mit individuellen Konditionen und persönlichem Betreuer.
Die Anforderungen an das nachgewiesene Mindesteinkommen unterscheiden sich je nach Bank: Bei der Liberty Bank sind es etwa 500 Lari im Monat, bei der Bank of Georgia etwa 400 Lari.
Eine vernünftige Strategie: Stellen Sie parallel Anträge bei zwei oder drei Banken, denn Bewilligungsbedingungen und der endgültige Zinssatz können sich für denselben Kreditnehmer von einer Bank zur anderen deutlich unterscheiden.
Welche Dokumente Sie brauchen
Das Standardpaket für Nichtansässige:
- Ein gültiger Reisepass.
- Kontoauszüge der letzten 6-12 Monate.
- Ein Arbeitsvertrag oder Unternehmensunterlagen, die Ihre Einkommensquelle belegen.
- Die Steuererklärung des Vorjahres.
- Ein unabhängiges Gutachten der Immobilie durch einen akkreditierten Sachverständigen.
Alle fremdsprachigen Dokumente müssen ins Georgische übersetzt und notariell beglaubigt werden. Für die Bewilligung einer Hypothek ist keine Aufenthaltserlaubnis nötig, Banken prüfen Anträge mit einer solchen aber in der Regel wohlwollender.
Worauf Banken bei der Kreditentscheidung achten
Die Transparenz der Einkommensquelle ist der wichtigste Faktor: Die Bank muss verstehen, woher die Anzahlung stammt und aus welchen Mitteln der Kreditnehmer die Raten zahlen will.
Anträge werden außerdem mit Reputationsdatenbanken abgeglichen: Für Bürger bestimmter Länder, die internationalen Sanktionen unterliegen, kann die Compliance-Prüfung unabhängig von der Kreditsumme länger dauern und zusätzliche Dokumente erfordern.
Fertige Wohnungen mit Nutzungsgenehmigung bewilligen Banken bereitwilliger als Objekte im Bau: Manche Banken finanzieren Objekte in der Phase der Baugrube oder im Black Frame überhaupt nicht und verlangen mindestens White Frame oder ein komplett fertiges Gebäude.
Alternative zur Bankhypothek: Ratenzahlung beim Bauträger
Für Wohnungen im Bau bieten viele Bauträger eine eigene Ratenzahlung ganz ohne Bank an: eine Anzahlung von 10 bis 30 %, eine Laufzeit von 12 bis 48 Monaten, oft zinsfrei, und als Dokument genügt der Reisepass.
Rechtlich ist das keine Hypothek, sondern Teil eines Kaufvertrags mit aufgeschobenen Zahlungen. Es gelten also dieselben Vorsichtsmaßnahmen wie bei jedem anderen Kauf in der Bauphase in Georgien: Der Ruf des Bauträgers zählt mehr als die formalen Bedingungen der Ratenzahlung, und die Ratenzahlung selbst schützt nicht vor dem Risiko, dass der Bau eingefroren wird.
Hypothek und Aufenthaltserlaubnis durch Investition
Erreicht der Kaufpreis die Schwelle für eine Aufenthaltserlaubnis in Georgien durch Immobilieninvestition, steht ein Hypothekenkredit der Erteilung nicht im Weg: Maßgeblich ist der Marktwert der gekauften Immobilie, nicht die Herkunft der Mittel, mit denen sie bezahlt wurde, geliehenes Geld eingeschlossen.
Klären Sie das vorab mit Ihrer Bank und Ihrem Anwalt, wenn der Kauf von Anfang an mit Blick auf eine Aufenthaltserlaubnis geplant ist, denn die Anforderungen an das unabhängige Gutachten für die Bank und für die Migrationsbehörde stimmen nicht unbedingt genau überein.
Checkliste vor dem Hypothekenantrag
- Eine Anzahlung von mindestens 30 % zurückgelegt, am besten mit Reserve.
- Die Kreditwährung nach der Währung Ihres eigenen Einkommens wählen, nicht nur nach dem beworbenen Zinssatz.
- Nachgewiesenes Einkommen für 6-12 Monate und die Steuererklärung des Vorjahres.
- Anträge bei zwei oder drei Banken gleichzeitig: TBC, Bank of Georgia, Liberty Bank.
- Beim Kauf in der Bauphase: Ratenzahlung des Bauträgers und Bankhypothek nach Gesamtkosten vergleichen.
Häufig gestellte Fragen
Nein, für die Bewilligung einer Hypothek ist keine Aufenthaltserlaubnis nötig. Viel wichtiger sind eine transparente Einkommensquelle, die Kreditgeschichte und die Anzahlung. Mit Aufenthaltserlaubnis prüfen Banken Anträge in der Regel wohlwollender, eine formale Voraussetzung ist sie aber nicht.
Die übliche Anzahlung beträgt 30-40 % des von der Bank ermittelten Werts der Immobilie. Sie kann auf 15 % sinken, wenn der Kreditnehmer ein regelmäßiges Einkommen in Georgien in den letzten 6 Monaten nachweist, doch das ist eher die Ausnahme als die Regel.
Das hängt von der Währung Ihres eigenen Einkommens ab. Kredite in Dollar und Euro haben niedrigere Zinsen, etwa 7,5-9 % bzw. 6,4-8 % pro Jahr, aber kürzere Laufzeiten, meist bis zu 10 Jahre. Lari-Kredite haben einen höheren Zins ab 12 %, die Laufzeit kann aber 20 Jahre erreichen, was die Monatsrate senkt.
Ja. Bei der Aufenthaltserlaubnis durch Investition zählt der Marktwert der gekauften Immobilie, nicht die Herkunft der Mittel, mit denen sie bezahlt wurde, auch geliehenes Geld aus einer Hypothek.